Die Schroders Global Investor Insights Survey 2026 – basierend auf den Antworten von über 1.000 institutionellen Investoren und Wealth-Gatekeepers, die Vermögenswerte in Höhe von 72 Billionen US-Dollar überwachen – untersucht die Sichtweisen von Investoren auf makroökonomische Risiken, Anlageprioritäten und Allokationsstrategien in öffentlichen und privaten Märkten.
Die wichtigsten Beobachtungen
85%
Erwarten mehr Volatilität wegen makro-/geopolitischer Risiken (12 Monate).
85%
Sind zuversichtlich, dass aktives Management Anlageziele erreicht – nach 75 % im Vorjahr.
Jeder zweite
Anleger in Aktien/Anleihen nutzen öffentliche und private Märkte für Portfolioziele.
Entdecken Sie die wichtigsten Themen dieses Jahres
84%
nennen Diversifikation als eines der wichtigsten Portfolioziele im aktuellen Umfeld.
31 %
plant, Vermögenswerte von passivem zu aktivem Management umzuschichten.
48%
schätzen aktives Management aufgrund seiner Fähigkeit, Konzentrationsrisiken an den Aktienmärkten zu steuern.
Worauf kommt es in Zeiten „dauerhafter“ Volatilität am meisten an?
Da Unsicherheit zunehmend zu einem dauerhaften Merkmal der Märkte wird, verharren Anleger nicht. Sie setzen verstärkt auf Diversifikation, Resilienz und aktive Entscheidungen, um Chancen zu nutzen und die Risiken zu steuern, die durch stärker konzentrierte Märkte entstehen.
Was sind Ihre wichtigsten Portfolioziele im aktuellen Umfeld? Bitte nennen Sie die Top 3.
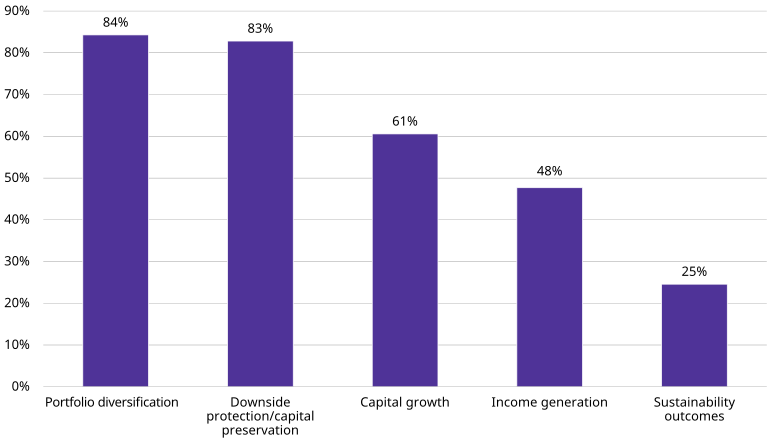
Quelle: Schroders Global Investor Insights Survey 2026.
47%
sagen, dass Liquiditätsunterschiede zwischen öffentlichen und privaten Märkten an Bedeutung gewinnen.
38%
wechseln zu aktivem Management, um der Indexkonzentration zu entgegnen.
53 %
nennen erhöhte Bewertungen und eine geringe Sicherheitsmarge als Herausforderung für aktive Long-only-Aktienstrategien.
Langfristiges Kapitalwachstum bleibt die Priorität für Aktienanleger
Für Aktienanleger bleibt langfristiges Kapitalwachstum die Priorität. Der Weg zum Wachstum wird breiter – über aktive fundamentale Aktien, Small- und Mid-Cap-Strategien sowie private Märkte.
Welche Aktienstrategien nutzen Sie hauptsächlich, um die folgenden Ziele zu erreichen? [Langfristiges Kapitalwachstum]
- 71 % nutzen aktive fundamentale Aktienstrategien (Long-only)
- 65 % nutzen Small- und Mid-Cap-Strategien
- 62 % nutzen Private Equity (Large-Cap-Buyout)
- 61 % nutzen Private Equity (Wachstumskapital/Venture Capital)
Quelle: Schroders Global Investor Insights Survey 2026.
78%
haben zumindest eine gewisse Allokation in Private Credit.
53%
allokieren 1–10 % ihres Credit-Portfolios in Private Credit.
Ziele ermöglichen flexible Allokationen entlang des Credit-Spektrums
Credit wird für mehr genutzt als nur für Rendite. Über öffentliche und private Märkte hinweg verfolgen Anleger einen ganzheitlicheren Ansatz und kombinieren unterschiedliche Strategien mit klaren Portfoliozielen – von Income und Resilienz bis hin zu Alpha.
Credit-Strategien werden auf Portfolioziele ausgerichtet
Ziel
Top-2 Sub-Asset-Klassen
Kapitalresilienz
Immobiliendarlehen
Infrastrukturdarlehen
Zuverlässiger realer Ertrag (Income)
Unternehmensanleihen mit Investment-Grade-Rating
Staatsanleihen entwickelter Märkte
Alpha-Generierung
Distressed Credit / Sondersituationen
Schwellenländeranleihen
Quelle: Schroders Global Investor Insights Survey 2026.
53 %
nennen Diversifikation und regelmässige Cashflows als wichtigste Gründe für eine Allokation in Income.
44%
allokieren zur Reduzierung der Volatilität und zum Kapitalerhalt.
35%
nennen aktiv gemanagte börsennotierte Unternehmensanleihen als eine der wichtigsten Quellen für risikoadjustiertes Income – gegenüber 9 % bei passiv investierten börsennotierten Unternehmensanleihen.
Die Attraktivität von Income geht über reines Einkommen hinaus
Income wird zunehmend als flexibler Baustein für die Portfoliokonstruktion genutzt – nicht nur als Renditequelle. In einem volatileren und inflationssensitiveren Umfeld suchen Anleger über verschiedene Anlageklassen hinweg nach Cashflows, Diversifikation und Resilienz.
Welche Vorgehensweise bildet Ihren Prozess am besten ab, wenn Sie ertragsgenerierende Chancen über Aktien, Anleihen und private Märkte hinweg betrachten?
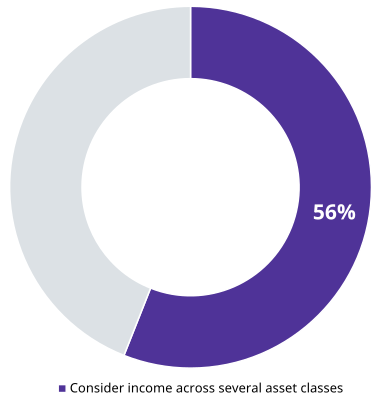
Quelle: Schroders Global Investor Insights Survey 2026.
70%
nennen niedrigere Kosten im Vergleich zu aktiv gemanagten Investmentfonds unter ihren drei wichtigsten Vorteilen.
Die Hälfte
nutzt aktive ETFs zur Diversifikation.
Jeder vierte
nutzt aktive ETFs für die Kernallokation in Aktien, während rund jeder fünfte sie für die Kernallokation in Anleihen oder Credit nutzt.
Mehr als nur Kosten: Aktive ETFs übernehmen eine zentralere Rolle in Portfolios
Aktive ETFs werden zu zentralen Portfoliowerkzeugen – nicht nur zu kostengünstigeren „Hüllen“. Anleger nutzen sie für Diversifikation, taktische Positionierung und praktische Aufgaben im Portfolio, während Kosten, Liquidität und Transparenz weiterhin entscheidend für die Akzeptanz sind.
Aktive ETFs werden zu flexiblen Bausteinen für die Portfoliokonstruktion
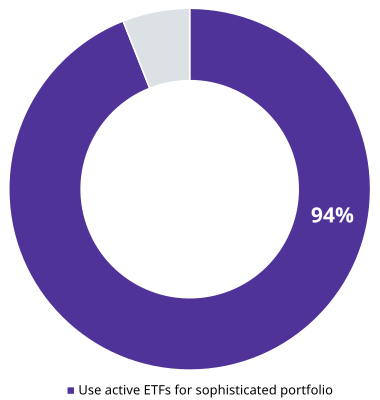
In welchen Rollen im Portfolio wären aktive ETFs für Sie am wertvollsten? Wählen Sie bis zu 3 aus.
Quelle: Schroders Global Investor Insights Survey 2026.
70%
stimmen zu, dass alternative Anlagen zunehmend in strategische Asset-Allokationsrahmen integriert werden.
Zwei Drittel
stimmen zu, dass alternative Anlagen im Vergleich zu traditionellen Anlagen einen spürbaren Diversifikationsnutzen bieten.
61%
sagen, dass das Management der Kundenerwartungen in Bezug auf Liquidität die grösste Herausforderung ist, wenn alternative Anlagen in Wealth-Portfolios aufgenommen werden.
Alternative Anlagen im Wealth Management: ein breiteres Instrumentarium
Für Wealth-Investoren werden alternative Anlagen strategischer. Die Chance ist offensichtlich, doch die Umsetzung wird davon abhängen, wie Liquidität, Gebühren und Transparenz gemanagt werden, während sich Evergreen-Strukturen weiterentwickeln.
Die Nachfrage nach Evergreen-Strukturen dürfte steigen
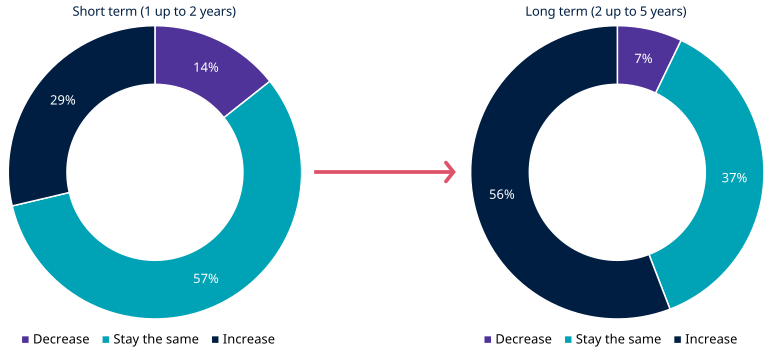
In welchem Ausmass erwarten Sie, dass die Kundennachfrage nach Evergreen-Fonds für private Märkte kurz- und langfristig zu- oder abnimmt?
Quelle: Schroders Global Investor Insights Survey 2026.
„Anleger passen ihre Portfolios an einen komplexeren und stärker fragmentierten Markt an. Diversifikation über Regionen, Anlageklassen, Anlagestile und Anlagevehikel hinweg wird zunehmend wichtiger, um Risiken zu steuern und resiliente Portfolios aufzubauen.“
Group Chief Investment Officer
Über die Umfrage
Die Studie wurde von CoreData Research im Rahmen einer umfangreichen globalen Umfrage in den Monaten April bis Mai 2026 durchgeführt. Die Umfrage erfasst die Perspektiven eines breiten Spektrums von Investoren, darunter Pensionskassen, Versicherungen, Single Family Offices, Stiftungsfonds und Stiftungen, öffentliche Institutionen sowie Wealth-Gatekeepers.
Die 1.025 Befragten verteilten sich wie folgt: 282 aus Nordamerika, 245 aus Asien-Pazifik, 288 aus Europa, 135 aus dem Vereinigten Königreich, 45 aus Mittel- und Südamerika sowie 30 aus dem Nahen Osten und Südafrika. Die Befragten stammen aus 24 Standorten weltweit.
Abonnieren Sie unsere Insights
Besuchen Sie unser Preference Center, um die Themen auszuwählen, über die Sie künftig informiert werden möchten.