Authors
Zum Jahresstart 2018 gehen wir davon aus, dass entgegengesetzte Kräfte auf die Anleihemärkte Asiens einwirken werden. Das globale Wachstum und eine niedrige Inflation sind für die Entwicklung an den Märkten der Schwellenländer sehr wichtig. Die Zentralbanken in den USA, Europa und Japan werden ihre expansive Geldpolitik nur mit großer Vorsicht zurückfahren. Daher dürften die Finanzmärkte auch weiterhin gut abschneiden.
Zu den möglichen nachteiligen Faktoren zählen die negativen Auswirkungen höherer Ölpreise auf die energieimportierenden Länder Asiens. China bleibt eine unbekannte Größe: Eine unerwartet deutliche Wachstumsabkühlung könnte sich auf die meisten Länder Asiens negativ auswirken. Die Märkte dürften je nach Abfolge dieser Ereignisse reagieren. Wir gehen jedoch von einem allgemein positiven Jahr für die asiatischen Anleihemärkte aus.
Globales Wachstum wird sich weiter erholen
Auch die US-Wirtschaft nimmt an Fahrt auf, wobei erhöhte Investitionsausgaben und eine stärkere Produktivität die Erholung unterstützen. Wir gehen davon aus, dass es im ersten Quartal zu den gewöhnlichen saisonbedingten Zwischentiefs kommen wird, die indes durch den Optimismus angesichts der verabschiedeten Steuerreform in den USA ausgeglichen werden könnten.
In Europa scheint die Erholung dank der extrem gelockerten Geldpolitik der Europäischen Zentralbank und einer stärkeren politischen Einigkeit in der EU weiterhin Bestand zu haben. Da jede Form der geldpolitischen Straffung sehr allmählich ausfallen dürfte, gehen wir davon aus, dass die Erholung anhalten wird.
Unterdessen verzeichnet Japan seine längste Wirtschaftserholung seit Jahrzehnten. Trotzdem hält Japans Zentralbank die negativen Zinsen und Nullrenditen auf zehnjährige Staatsanleihen durch den Kauf weiterer Wertpapiere aufrecht.
Chinas Wachstum ist unlängst höher ausgefallen als erwartet und hat somit zur Entwicklung der Volkswirtschaften in den Industrie- und Schwellenländern beigetragen.
Niedrige Inflation und expansive Geldpolitik
Die Demografie, der technologische Fortschritt und die Globalisierung sorgen allesamt für eine ungewöhnlich zahme Inflation. Selbst die US-Notenbank Fed, die eine deutliche Verbesserung am US-Arbeitsmarkt beobachten konnte, brachte verstärkte Bedenken zum Ausdruck, wonach die niedrige Inflation länger anhalten könnte als zunächst gedacht. Wir gehen davon aus, dass die Zentralbanken weltweit ihre expansive Geldpolitik nur allmählich abbauen werden.
Während die vorstehend genannten Faktoren die Märkte für asiatische Anleihen und Währungen wesentlich unterstützen dürften, bestehen auch einige Hindernisse, die sich bisweilen negativ auswirken werden.
Schwächelndes Wachstum in China und auf jüngsten Höchstständen verharrende Ölpreise
Für China erwarten wir ein etwas schwächeres Wachstum, da die Geldpolitik gestrafft wird, angebotsseitige Reformen und umweltpolitische Maßnahmen verfolgt werden. Chinas Führung hatte ihre wesentlichen politischen Ziele während des 19. Volkskongresses der Kommunistischen Partei verkündet.
Wachstumsziele wurden weniger stark betont, während dem Abbau der exzessiven Verschuldung und der Bekämpfung von Umweltverschmutzung Priorität eingeräumt wurden. Obwohl diese Maßnahmen mittelfristig positiv sein werden, könnte sich daraus durchaus eine schwächere Nachfrage Chinas nach asiatischen Exportgütern ergeben.
Im Rohstoffsektor haben die OPEC-Länder und Russland das Ölangebot bislang effektiv gesteuert. Politische Risiken im Nahen Osten dürften weiterhin im Mittelpunkt stehen, und Kapazitätsbedenken bei mittelgroßen Produzenten werden im Energiesektor weiter für eine Risikoprämie sorgen.
Hinsichtlich der Nachfrage sind das stärkere globale Wachstum und der anhaltende Bedarf aus China und Indien positiv.
Risiko des zunehmenden Protektionismus
Die Handelsgespräche mit der Regierung von US-Präsident Trump haben sich als weniger besorgniserregend herausgestellt als ursprünglich befürchtet. Wir behalten jedoch das Risiko des Protektionismus genau im Auge.
Die Neuverhandlung des Nordamerikanischen Freihandelsabkommens (NAFTA) ist ins Stocken geraten, und die US-Regierung könnte weitere Handelssanktionen gegenüber China verhängen oder gar drohen, sich aus dem WTO-Rahmen zurückzuziehen. Asiatische Länder sind stark am Welthandel beteiligt und würden erheblich in Mitleidenschaft gezogen werden, sollte sich das Wachstum abschwächen.
Auf Währungsebene vertreten wir allgemein die Einschätzung, dass der US-Dollar seinen seit Anfang 2017 bestehenden Abwärtstrend fortsetzen wird.
Ein starkes globales Wachstum ist für den US-Dollar häufig nicht von Vorteil, denn die US-Anleger investieren in diesem Fall ihr Kapital an den internationalen Märkten. Da andere Industrieländer die USA allmählich einholen, steigen ihre erwarteten Anlagerenditen relativ gesehen.
Bottom-up-Titelauswahl ausschlaggebend
Unser Vorzug gilt weiterhin Ländern mit starken Fundamentaldaten und Spielraum für Verbesserungen. Die nachstehende Tabelle gibt Aufschluss über die Länder, deren Währungen wir aufgrund der von uns erwarteten fundamentalen Veränderungen bevorzugen. Dazu zählen ein stärkeres globales Wachstum und höhere Investitionsausgaben, rohstoffsensible Währungen und höher rentierliche Währungen, die von dem weltweit lockeren Finanzumfeld profitieren.
Die letzten beiden Spalten heben das politische Risiko, das sich vor allem auf Südkorea konzentriert, und die langfristigen Bewertungen unter Berücksichtigung von Währungsveränderungen gegenüber Handelspartnern sowie um Inflationsunterschiede bereinigt hervor.
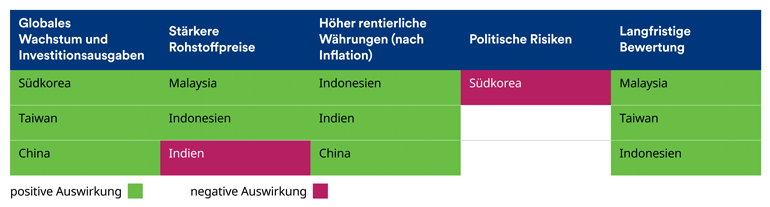
Quelle: Schroders.
Der malaysische Ringgit profitiert von einer attraktiven langfristigen Bewertung und höheren Rohstoffpreisen. Rund um die für das nächste Jahr angesetzten Wahlen bestehen aber einige politische Risiken. Indonesiens Rupiah teilt viele ähnliche Faktoren, bietet jedoch mit rund 3 % (auf zehn Jahre) eine noch höhere reale Rendite.
Die weltweit vorherrschenden fundamentalen Faktoren, die wir oben aufgeführt haben, werden den Mittelzuflüssen in auf Lokalwährung lautende Schwellenländeranleihen zugute kommen. Das gilt insbesondere für Länder mit höheren realen Renditen, beispielsweise Indien, Indonesien, China und Malaysia. Wir gehen davon aus, dass die Anleihemärkte der stärker entwickelten Länder nur leicht besser abschneiden werden als die US-Anleihemärkte. Anleihen aus Taiwan, Hongkong und Südkorea dürften eher in einer engen Bewertungsspanne verharren.
Anleihemärkte bleiben in Position
Wir rechnen damit, dass sich die Anleihemärkte dank eines starken Wachstums, mit dem die Ausfallraten niedrig bleiben werden, auch weiterhin an einem optimalen Punkt befinden werden. Ferner dürften die Zinsaufschläge von Unternehmensanleihen infolge einer geringen Schwankungsbreite der Zinsen niedrig bleiben.
Die Gier der Anleger nach Erträgen, die in einem direkten Zusammenhang mit den äußerst niedrigen Leitzinsen und den Anleihekäufen der Zentralbanken steht, dürfte während des Jahres zumeist anhalten. Außerdem glauben wir, dass die positive Dynamik an den Aktienmärkten die Anleihemärkte unterstützen wird.
Ein weiteres ausschlaggebendes Thema an den Anleihemärkten ist die stärkere Differenzierung unter Emittenten. Da neue Emittenten an die Kapitalmärkte drängen, wird die Titelauswahl wichtiger denn je.
Die vorstehende Nennung von Sektoren und Ländern dient ausschließlich zu Illustrationszwecken und ist nicht als Kauf- oder Verkaufsempfehlung zu verstehen.
Die hierin geäußerten Ansichten und Meinungen stammen von Rajeev De Mello, Head of Asian Fixed Income, und stellen nicht notwendigerweise die in anderen Mitteilungen, Strategien oder Fonds von Schroders oder anderen Marktteilnehmern ausgedrückten oder aufgeführten Ansichten dar.
Wichtige Informationen: Bei dieser Mitteilung handelt es sich um Marketingmaterial. Die Einschätzungen und Meinungen in diesem Dokument geben die Auffassung des Autors bzw.
der Autoren auf dieser Seite wieder und stimmen nicht zwangsläufig mit Ansichten überein, die in anderen Veröffentlichungen, Strategien oder Fonds von Schroders zum Ausdruck kommen.
Dieses Material dient ausschliesslich zu Informationszwecken und ist in keiner Hinsicht als Werbematerial gedacht.
Das Dokument stellt weder ein Angebot noch eine Aufforderung zum Kauf oder Verkauf eines Finanzinstruments dar. Es ist weder als Beratung in buchhalterischen, rechtlichen oder steuerlichen Fragen noch als Anlageempfehlung gedacht und sollte nicht für diese Zwecke genutzt werden.
Die Ansichten und Informationen in diesem Dokument sollten nicht als Grundlage für einzelne Anlage- und/oder strategische Entscheidungen dienen. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für künftige Ergebnisse. Der Wert einer Anlage kann sowohl steigen als auch fallen und ist nicht garantiert. Alle Anlagen sind mit Risiken verbunden. Dazu gehört unter anderem der mögliche Verlust des investierten Kapitals. Die hierin aufgeführten Informationen gelten als zuverlässig. Schroders garantiert jedoch nicht deren Vollständigkeit oder Richtigkeit. Einige der hierin enthaltenen Informationen stammen aus externen Quellen, die von uns als zuverlässig erachtet werden. Für Fehler oder Meinungen Dritter wird keine Verantwortung übernommen.
Darüber hinaus können sich diese Daten im Einklang mit den Marktbedingungen ändern. Dies schliesst jedoch keine Verpflichtung oder Haftung aus, die Schroders gegenüber seinen Kunden gemäss etwaig geltender aufsichtsrechtlicher Vorschriften wahrnimmt. Die aufgeführten Regionen/Sektoren dienen nur zur Veranschaulichung und stellen keine Empfehlung zum Kauf oder Verkauf dar. Die im vorliegenden Dokument geäusserten Meinungen enthalten einige Prognosen. Unseres Erachtens stützen sich unsere Erwartungen und Überzeugungen auf plausible Annahmen, die unserem derzeitigen Wissensstand entsprechen. Es gibt jedoch keine Garantie, dass sich etwaige Prognosen oder Meinungen als richtig erweisen. Diese Einschätzungen oder Meinungen können sich ändern. Herausgeber dieses Dokuments: Schroder Investment Management Limited, 1 London Wall Place, London EC2Y 5AU, Grossbritannien. Registriert in England unter der Nr. 1893220. Zugelassen und beaufsichtigt durch die Financial Conduct Authority.
Authors
Themen