CIO Lens Q4 2026: Cuando convergen los riesgos
En la edición de este trimestre del CIO Lens, nuestros expertos en inversiones analizan el posicionamiento en los mercados públicos y privados en un mundo de riesgos crecientes.
Authors
En la edición de este trimestre del CIO Lens:
Haz clic en el botón de reproducir arriba para ver el último vídeo de Johanna o leer su columna a continuación:
Durante los últimos años, he animado a todos a ignorar los titulares y centrarse en las tendencias a mediano plazo. Una política fiscal más laxa, el auge de la IA, un mayor gasto en defensa y un enfoque en asegurar las cadenas de suministro en un mundo geopolíticamente incierto apuntaban a un crecimiento nominal más fuerte, lo cual es excelente para la renta variable. Desde una perspectiva cíclica, seguimos en un entorno muy fuerte para el crecimiento. Sin embargo, los riesgos están aumentando y estos son los indicadores que sigo de cerca.
En primer lugar, el conflicto en Irán ha durado más tiempo del que nadie esperaba. No podemos predecir el resultado, pero sabemos que los colchones de suministro en los mercados energéticos - almacenamiento flotante y reservas estratégicas - se han agotado en gran medida. Esto significa que debemos mantenernos alerta ante la posibilidad de precios de la energía persistentemente altos que, a su vez, complican las perspectivas para los bancos centrales. Estén atentos a los precios del petróleo (así como de la gasolina, el diésel y el combustible para aviones) y el gas.
Lo que me lleva al siguiente punto: los bonos. Siempre he dicho que los rendimientos de los bonos serían la última limitación para este mercado alcista en las acciones. En un entorno de shocks inflacionarios, en lugar de deflacionarios, y políticas fiscales derrochadoras, los mercados de renta variable pueden sostenerse con un mayor crecimiento nominal siempre que los inversionistas en bonos estén dispuestos a financiar el endeudamiento.
Los últimos meses han visto una volatilidad significativa en los rendimientos de los bonos y, dado que el auge de la IA está cada vez más financiado por deuda, los mercados de bonos que funcionan bien son aún más importantes. La reciente subida de tasas en Estados Unidos indicó que el presidente de la Reserva Federal, Warsh, comprende la importancia de mantener la credibilidad de la Fed, lo que debería mantener los rendimientos bajo control por ahora.
Sin embargo, espero que estas preocupaciones resurjan dadas nuestras expectativas de un fuerte crecimiento y los riesgos inflacionarios causados por el conflicto en Oriente Medio.
¿En qué momento los rendimientos de los bonos se convierten en un riesgo importante para la renta variable? Dividiría esto en dos fases:
Actualmente estamos en la fase 1, donde el aumento de los rendimientos de los bonos eleva el nivel de exigencia para la rentabilidad de la renta variable porque los bonos representan un activo competidor para generar rentabilidad y porque el nivel de los rendimientos de los bonos corporativos establece el umbral que deben superar las empresas, especialmente en IA, donde las operaciones de financiación de centros de datos están generando ahora un 10%.
Nuestros modelos de valuación de renta variable y bonos aún no están dando señales de alerta y, a pesar de los enormes requisitos de inversión en bienes de capital, los balances de los hiperescaladores siguen siendo excepcionalmente sólidos desde la perspectiva crediticia. Por ahora, nuestros inversionistas en renta variable siguen creyendo que la magnitud de la oportunidad de IA está subestimada, la adopción de la IA continúa y los ingresos de los hiperescaladores y los laboratorios pioneros están creciendo con fuerza.
La fase 2 sería cuando los bonos se vendan por preocupaciones sobre la sostenibilidad de la deuda. Aún no hemos llegado a ese punto. En Estados Unidos, un sólido crecimiento está ayudando a mantener la situación bajo control y los mercados de bonos ya están proporcionando cierta disciplina fiscal a los gobiernos europeos. El aumento de los rendimientos de los bonos durante el verano estuvo impulsado por expectativas de tasas más que por la volatilidad en el extremo largo de la curva de rendimientos.
Sin embargo, la tendencia a mediano plazo, dada una población envejecida, es que el gasto público seguirá aumentando. El detonante para que estas preocupaciones salgan a la luz podría ser un shock de tasas más significativo causado por una inflación superior a la esperada o una desaceleración significativa del crecimiento que expondría la dinámica subyacente de la deuda.
Seguimos en la fase 1, donde el impacto positivo de un mayor crecimiento nominal en la renta variable supera los riesgos para los bonos. Por tanto, favorecemos la renta variable frente a los bonos, pero a medida que suben los rendimientos de los bonos, la carga de la prueba es cada vez mayor.
Renta variable (+) +
Comenzamos el trimestre con una visión positiva de la renta variable, respaldada por las expectativas de un bajo riesgo de recesión en EE. UU., utilidades corporativas resilientes y continuidad de la inversión en inteligencia artificial. Aunque las valuaciones parecían elevadas y los rendimientos del mercado se mantuvieron concentrados, el contexto económico general siguió favoreciendo una postura procíclica.
A medida que avanzaba el trimestre, ampliamos nuestra exposición más allá del sector tecnológico, aumentando nuestro énfasis en acciones europeas de los sectores industrial y de defensa, mientras abrimos posiciones en empresas energéticas y mineras. Tras un buen rendimiento en los mercados tecnológicos asiáticos, posteriormente obtuvimos ganancias en esta área al final del trimestre, manteniendo una visión positiva del Nasdaq.
Mantenemos una visión positiva sobre la renta variable. Sin embargo, nuestra convicción se ve cada vez más atenuada por expectativas elevadas de ganancias, concentración de mercado y el grado en que las perspectivas favorables de crecimiento ya se reflejan en las valuaciones.
Bonos del Estado (0) +
Entramos en el trimestre con una visión neutral sobre los bonos gubernamentales. Los persistentes riesgos de inflación, las presiones fiscales y la incertidumbre sobre la evolución de la política monetaria continuaron nublando las perspectivas, dejándonos cautelosos a pesar de que los rendimientos habían subido.
Durante julio, las subidas en los rendimientos hicieron que las valuaciones parecieran más atractivas, ya que las expectativas sobre las tasas de interés se volvieron más realistas. Esto apoyó una perspectiva más constructiva a corto plazo. Establecimos una posición táctica larga en el bono del Tesoro estadounidense a 10 años, beneficiándonos de un carry positivo y también proporcionando cierta diversificación en caso de que las perspectivas de crecimiento constructivo se debilitaran.
Mantenemos la confianza en la capacidad de los bancos centrales para gestionar adecuadamente la política y consideramos la duración como un complemento útil a nuestra postura procíclica. Por ello, cerramos el trimestre con una pequeña visión táctica positiva sobre los bonos gubernamentales. Las expectativas del mercado para la política de tasas de interés en EE. UU. están ahora más alineadas con las nuestras, aunque la posición sigue siendo sensible a la evolución de la inflación y a la confianza en la disposición de la Reserva Federal a adoptar una postura de política adecuadamente restrictiva.
Materias primas (+) +
Comenzamos el trimestre con una visión positiva sobre las materias primas, centrándonos principalmente en los metales industriales y exposiciones relacionadas con la energía. El crecimiento global resiliente, la inversión en infraestructuras y la demanda asociada a la inteligencia artificial continuaron apoyando los metales industriales, mientras que las tensiones geopolíticas y las limitaciones de suministro sustentaron las perspectivas para la energía.
Más adelante en el periodo, mantuvimos la exposición a empresas energéticas y mineras y restablecimos una posición en oro. El aumento de los rendimientos reales, la renovada demanda institucional y la mejora del posicionamiento de los inversionistas crearon una oportunidad a mediano plazo más atractiva. El oro también continuó ofreciendo protección frente a la inflación, las preocupaciones sobre la deuda soberana y los riesgos para la credibilidad de los bancos centrales.
Por ello, seguimos manteniendo una visión positiva sobre las materias primas. La energía y los metales industriales siguen respaldados por los riesgos geopolíticos, limitaciones de oferta y una demanda estructural resiliente, mientras que se espera que las compras por parte de los bancos centrales y la mejora de los flujos de inversión impulsen el precio del oro.
Crédito (-) -
Mantuvimos una visión negativa del crédito durante todo el trimestre. Aunque los fundamentales corporativos se mantuvieron en general resilientes, los diferenciales ajustados siguieron ofreciendo una compensación limitada por los riesgos de refinanciación y cualquier deterioro gradual en las perspectivas económicas.
Durante el trimestre, el elevado volumen de emisiones y el aumento del apalancamiento reforzaron nuestras preocupaciones, especialmente en el ámbito del crédito de grado de inversión estadounidense. Los importantes requisitos de financiación asociados a la inversión en inteligencia artificial también aumentaron el riesgo de nuevas emisiones y de una mayor concentración en partes del mercado.
Mantenemos una visión negativa sobre el crédito, especialmente sobre el semento estadounidense con grado de inversión. Con los diferenciales históricamente reducidos y el perfil de rendimiento cada vez más asimétrico, seguimos prefiriendo asumir riesgos cíclicos a través de acciones en lugar de crédito.
Desde nuestra última actualización en julio, los riesgos macroeconómicos han aumentado. Los conflictos en Oriente Medio y Ucrania han mostrado signos de una mayor escalada, mientras que el ciclo de inversión impulsado por la IA continúa.
Por otro lado, el desacoplamiento parcial y la recuperación desigual de los mercados privados continúan presentando oportunidades selectivas para mejorar la diversificación y resiliencia global de la cartera.
Aumentan las presiones sobre los mercados
Las tensiones en Oriente Medio han seguido aumentando y el riesgo de un conflicto sustancialmente prolongado persiste. La disrupción del suministro energético y de las rutas de transporte podría mantener alta la inflación y debilitar el crecimiento global. En otros lugares, la guerra en Ucrania también se ha intensificado de nuevo, incluyendo ataques a infraestructuras energéticas, añadiendo otra posible fuente de presión para los mercados energéticos.
Mientras tanto, el ciclo de gasto impulsado por la IA ha persistido. Como ocurre con los booms de inversión anteriores asociados a tecnologías revolucionarias, existe el riesgo de que las expectativas y valuaciones se corrijan finalmente. El momento es incierto, pero este riesgo merece atención a medida que el despliegue de capital, la financiación de deuda y la concentración de mercado continúan aumentando.
El valor empresarial tanto en los mercados cotizados como en los privados se ha concentrado cada vez más en un número relativamente pequeño de empresas relacionadas con la IA. La salida a bolsa de SpaceX, con una valuación récord de 1.8 billones de USD, ha contribuido especialmente a la concentración en mercados cotizados. El auge de las valuaciones de fabricantes de chips de memoria es otro factor determinante.
Los avances en IA también están generando preocupaciones sobre la disrupción en las industrias tradicionales, especialmente en partes del sector del software. A principios de este año, esas preocupaciones coincidieron con la presión de valuaciones infladas y el alto apalancamiento, especialmente en las fechas de fondos de la era Covid, contribuyendo a la tensión en partes del mercado de deuda privada.
Sin embargo, en nuestra opinión, el riesgo de disrupción por IA no es uniforme en todo el software. Algunos modelos de negocio están realmente expuestos, mientras que para otros la IA es neutral o incluso potencialmente beneficiosa. Esto ya es visible en la recuperación más diferenciada de las valuaciones de software cotizadas desde la corrección inicial a principios de este año. En cambio, el sobrepeso de valuación y apalancamiento parece estar más concentrado en grandes adquisiciones estadounidenses de las cosechas 2021–22 y la exposición relacionada a deuda.
La diversificación y la resiliencia son fundamentales en las carteras de mercados privados
Con periodos típicos de tenencia para nuevas inversiones de tres a cinco años - y en algunos casos mucho más largos - los inversionistas del mercado privado deben mirar más allá de la situación macro y de mercado actual y posicionar sus carteras para una variedad de escenarios.
Dado el desacoplamiento parcial en los últimos años entre los mercados cotizados y gran parte de los mercados privados - especialmente las adquisiciones, el capital de infraestructuras y el sector inmobiliario, que han estado en desaceleración general desde el pico de 2021 - vemos oportunidades de entrada atractivas y selectivas para estrategias que puedan aportar resiliencia y diversificación.
El capital riesgo y los secundarios de capital privado son las excepciones al desacoplamiento observado. Las valuaciones de capital de riesgo se han recuperado con fuerza, impulsadas por la IA, mientras que las secundarias, y especialmente las inversiones de continuidad, han seguido creciendo a lo largo del ciclo. Nuestra investigación sugiere además que el crecimiento de las inversiones de continuación es abrumadoramente estructural, más que cíclico.
Seguimos prefiriendo áreas caracterizadas por valuaciones disciplinadas, creación de valor operativo, fuentes de ingresos diversificadas y fuertes motores de demanda.
Capital Privado: recuperación desigual, oportunidad selectiva
El capital privado sigue avanzando gradualmente desde la recalibración hacia la recuperación, pero la mejora sigue siendo limitada. La recuperación más amplia en el despliegue y las distribuciones aún no se ha consolidado.
Para nuevas inversiones, la desaceleración previa del capital privado es positiva, ya que significa que las condiciones de entrada son generalmente saludables. Preferimos adquisiciones pequeñas y medianas, donde las valuaciones de entrada permanecen significativamente por debajo de las vistas en transacciones de gran capitalización y la creación de valor operativo puede ser el principal motor de los rendimientos.
Las grandes inversiones estadounidenses en adquisiciones, por su parte, continúan trabajando a pesar del exceso creado por el auge de la inversión en software posterior al COVID. La disrupción de la IA, en cambio, es más específica de la empresa que de todo el sector: puede añadir presión a los modelos de negocio de software expuestos, mientras que otros podrían beneficiarse a largo plazo. Esto hace que sea importante una cuidadosa evaluación de la exposición a la IA en las carteras de capital privado.
Las inversiones secundarias y de continuación han seguido creciendo a lo largo del ciclo, con volúmenes récord en el primer semestre de 2026, y siguen siendo fuentes atractivas de liquidez y acceso a activos de alta calidad.
El capital riesgo y el capital de crecimiento también se han distanciado del resto del capital privado, con valuaciones que han recuperado nuevos récords en varias etapas, lideradas por primas de IA en etapas avanzadas. Esto hace que la alta selectividad sea crucial, y vemos oportunidades relativamente más atractivas en inversiones en fases iniciales en distintos sectores industriales.
Deuda Privada y Alternativas de Crédito: ampliar las herramientas de generación de ingresos
Los mercados de crédito se han mantenido resilientes en 2026, respaldados por buenas ganancias corporativas, mercados laborales sólidos y el gasto continuo de los consumidores. El rendimiento del crédito al consumidor, en particular, sigue normalizándose, con los fundamentos subyacentes favorables a pesar de los focos de debilidad en prestatarios de menor calidad.
Aunque las preocupaciones sobre el apalancamiento y la expansión del crédito aumentan en algunas áreas, estos riesgos siguen distribuidos de forma desigual. Mientras tanto, las grandes necesidades de financiación asociadas a la infraestructura de IA, combinadas con una amplia demanda de crédito por parte de los inversionistas en este ámbito, han contribuido a condiciones de concesión de préstamos más fáciles y a una compresión de las primas de riesgo.
Esto subraya la característica definitoria del mercado actual: el aumento de la dispersión. Los inversionistas ya no son compensados por igual al asumir un riesgo crediticio adicional, lo que hace que la selección sectorial, la calidad de las garantías y las protecciones estructurales sean cada vez más importantes.
En nuestra opinión, las áreas respaldadas por sólidos fundamentales de garantía, ineficiencias regulatorias o estructuras de mercado menos eficientes, incluyendo las áreas de crédito titulizado y estrategias de préstamo basadas en activos como infraestructuras y deuda inmobiliaria, siguen siendo algunas de las oportunidades más atractivas para generar ingresos ajustados al riesgo.
Los valores vinculados a seguros pueden potenciar aún más la diversificación, ya que los rendimientos están impulsados principalmente por el riesgo natural de catástrofe más que por condiciones económicas o crediticias, aunque una reducción de precios de reaseguro más flexible exige una mayor selectividad.
Infraestructura: selectividad y ejecución
Las estrategias de renta variable en infraestructuras centradas en la transición energética global siguen beneficiándose de importantes tendencias estructurales favorables. La seguridad energética, la electrificación y el aumento de la demanda eléctrica siguen apoyando la inversión a largo plazo, mientras que la creciente adopción de la IA y el despliegue de centros de datos generan una demanda adicional.
Sin embargo, la naturaleza de la oportunidad está evolucionando. Gran parte de la primera fase de la transición energética se centró en desplegar nueva capacidad de generación. Hoy en día, en muchos mercados, el mayor desafío ya no es producir electricidad, sino entregarla donde se necesita, cuando se necesita. Las limitaciones de red, los retrasos en la interconexión, los cuellos de botella en los permisos y la falta de flexibilidad del sistema están emergiendo cada vez más como factores limitantes para el crecimiento.
Para los inversionistas, esto crea un conjunto de oportunidades más diferenciado. Tras el reinicio de la valuación del sector, seguimos viendo oportunidades atractivas en infraestructuras operativas, de forma selectiva en plataformas de desarrollo y en activos que abordan las limitaciones del sistema. En nuestra opinión, las inversiones más atractivas son aquellas que ayudan a que la energía, el capital y los datos se muevan eficientemente en el sistema, en lugar de simplemente añadir capacidad incremental.
Sector Inmobiliario: oportunidades selectivas en medio de una recuperación más lenta
Los mercados inmobiliarios globales continuaron su recuperación selectiva en la primera mitad de 2026, con volúmenes de transacciones en aumento, liderados por Estados Unidos y EMEA, y valores de capital en general estables o ligeramente superiores.
Sin embargo, la recuperación tras varios años de revaloración y ajuste ha sido más lenta y menos uniforme de lo previsto, y parte de la actividad de la primera mitad probablemente refleja acuerdos acordados antes de que se intensificara el conflicto en Oriente Medio.
Los vientos en contra a corto plazo también siguen siendo significativos. El aumento de los costos de financiación, la incertidumbre macroeconómica y la posibilidad de nuevas subidas de tasas podrían ralentizar el ritmo de mejora, mientras que las necesidades de refinanciación siguen exponiendo diferencias entre activos y propietarios.
Al mismo tiempo, los elevados costos de construcción y la creciente brecha entre los costos de construcción y los valores de los activos existentes continúan limitando los nuevos desarrollos. La escasez resultante de espacios modernos y de alta calidad está apoyando el crecimiento de los alquileres, especialmente en Europa y en ubicaciones privilegiadas.
Por tanto, siguen encontrándose oportunidades atractivas donde los precios se han ajustado de forma más significativa, y los inversionistas pueden combinar un despliegue disciplinado con una gestión activa de activos. Seguimos prefiriendo sectores donde la resiliencia basada en las necesidades y la mejora operativa pueden desbloquear el alfa, incluyendo la logística urbana, los formatos de vivienda y almacenamiento. Las recapitalizaciones también son cada vez más importantes a medida que los propietarios buscan liquidez y se reajustan las estructuras de capital.
El 60 % de los mayores propietarios de activos del mundo han hecho compromisos o declaraciones públicas sobre el clima, principalmente dirigidas a reducir las emisiones de carbono de la cartera1. La mayoría de esos compromisos se hicieron entre 2020 y 2022, un periodo en el que las políticas climáticas se estaban fortaleciendo y el impulso de la descarbonización se aceleraba. Desde entonces, la ambición y la acción política se han estancado, la ambición en el mundo empresarial ha disminuido y la disposición del mercado a premiar la acción climática ha disminuido.
En ese contexto más desafiante, algunos propietarios de activos están reconsiderando si sus objetivos, estrategias y metas coinciden. Los tres componentes son diferentes y los objetivos deberían ser el resultado de los dos primeros en lugar del punto de partida. Los objetivos establecen el resultado buscado; las estrategias explican cómo los inversionistas pretenden contribuir; las metas hacen que el progreso sea medible y con plazos. No debe confundirse revisar cómo se mide el progreso con una disminución de la ambición.
Las organizaciones tienen muchos objetivos climáticos. Diferentes objetivos requieren distintas estrategias, incluso si el resultado final es "reducir las emisiones de la cartera". Cuando el objetivo es apoyar la descarbonización en economía real, la cuestión relevante no es simplemente cuán rápido caen las emisiones de la cartera, sino qué está cambiando en las empresas que poseen. A medida que la disposición del mercado a premiar a las empresas mejor posicionadas para la descarbonización ha disminuido - en medio de un estancamiento político, la reagrupación de las acciones de combustibles fósiles y las expectativas debilitadas para la energía limpia - las tensiones que antes estaban ocultas se han hecho más evidentes.
A continuación, trazamos nueve metas y enfoques relacionados con el clima. Basándonos en 48 estudios académicos y profesionales, hemos examinado cuáles se refuerzan mutuamente y dónde surgen tensiones. Los objetivos que están más alineados están más cerca y aquellos donde las tensiones son mayores están más separados. El análisis destaca una distinción entre cambios en las exposiciones de cartera y el apoyo a la evolución en las empresas que poseen.
Mapa de los objetivos climáticos de los inversionistas institucionales
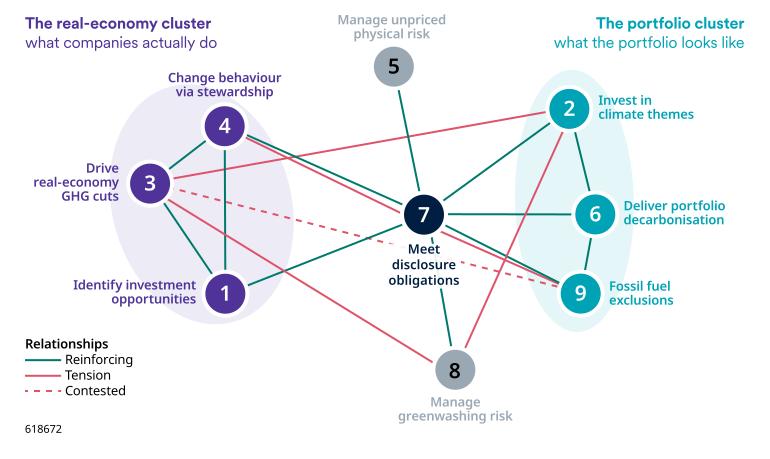
Fuente: análisis de Schroders basado en estudios académicos que consideran las relaciones entre diferentes objetivos
No todos los objetivos - y las estrategias que los cumplen - están en tensión. La evaluación del riesgo físico es relevante bajo cualquiera de los dos enfoques, mientras que la divulgación es una obligación entre estrategias y no un objetivo de inversión en competencia. La distinción más clara es entre cambiar las posiciones de una cartera y apoyar el cambio en las empresas y activos que posee.
La primera puede reducir las emisiones reportadas de la cartera al disminuir la exposición a empresas y sectores intensivos en carbono. Esto puede ser apropiado cuando el objetivo es reducir dichas exposiciones o cumplir con restricciones explícitas de inversión. Estas restricciones facilitan matemáticamente el cumplimiento de los objetivos de emisiones, pero también reducen el conjunto de oportunidades de inversión, reducen la diversificación y pueden socavar el rendimiento.
La segunda - invertir en empresas mientras se descarbonizan - es más lenta. El ritmo de descarbonización en las empresas individuales es eclipsado por la velocidad de exposición comercial de empresas de alto a bajo carbono. También es más difícil; requiere analizar las perspectivas de descarbonización de las empresas y una participación activa con los equipos directivos. Pero permite a los inversionistas mantener exposición a empresas (seleccionadas) de mayor emisión, limita los costos de reducir la diversificación y ofrece exposición al rendimiento superior que históricamente han ofrecido las empresas en transición.
La primera estrategia es adecuada - de hecho necesaria - para cumplir objetivos que requieren reducciones rápidas de las emisiones de la cartera a corto plazo. El segundo enfoque requiere medidas diferentes, centradas en objetivos a largo plazo o en el seguimiento del progreso de descarbonización de las empresas en lugar de agregados de cartera. El reto es asegurar que los objetivos, estrategias y objetivos sean coherentes.
Hasta hace unos años, la tensión parecía académica; la descarbonización de carteras y el rendimiento iban de la mano. Eso cambió con la guerra en Ucrania y luego en Oriente Medio y, aunque la ecuación empieza a invertirse, en los últimos años nos han recordado que las exclusiones y las limitaciones de cartera pueden interferir con los objetivos de rendimiento y que los objetivos que los requieren pueden volverse complicados.
Por nuestra parte, nuestra estrategia climática siempre ha enfatizado la inversión en las empresas y activos que están en transición, en lugar de tratar una huella de cartera menor como un fin en sí mismo. Nuestras conversaciones con clientes sugieren que algunos propietarios de activos buscan formas de asegurar que sus objetivos, estrategias y metas estén alineados.
La tarea no es simplemente relajar o endurecer los objetivos climáticos. Es dejar claro el resultado que se supone que deben lograr, las acciones que se pretenden para lograrlo y la evidencia que demuestra el progreso.
1El análisis de Schroders sobre las divulgaciones públicas disponibles para el universo AO100 del Thinking Ahead Institute y la evidencia verificada en julio de 2026. De los 100 propietarios de activos, 46 tenían objetivos climáticos explícitos y otros 14 indicaron discusión pública sin un compromiso calificativo identificado.
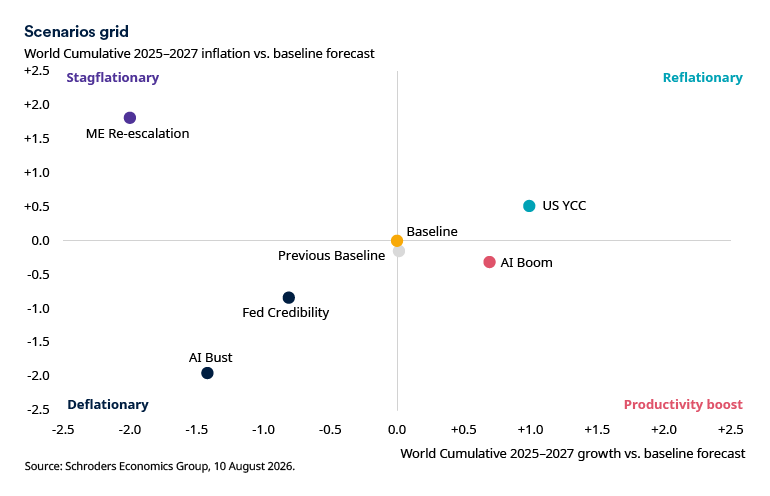
Credibilidad de la Fed: Un marco de política revisado hace que los mercados pierdan confianza en el compromiso de la Fed con la estabilidad de precios, ya que el FOMC ofrece menos subidas de tasas de las esperadas, permitiendo que la inflación se mantenga elevada. Los inversionistas exigen una mayor compensación por los riesgos inflacionarios a largo plazo, lo que eleva las primas a plazo y aumenta la curva del Tesoro. El crecimiento desacelerado y la inflación persistente pesan sobre los activos estadounidenses, lo que resulta en un dólar más débil. Para el cuarto trimestre, la economía estadounidense entra en recesión, mientras que una demanda más débil empuja los precios del petróleo a la baja.
Recrudecimiento de las tensiones en Oriente Medio: Las tensiones en Oriente Medio vuelven a escalar, llevando los precios del petróleo a 150 dólares por barril, elevando la inflación significativamente más alta y aumentando el riesgo de que las presiones sobre los precios se afiancen. Estas dinámicas agravan los riesgos relacionados con los precios de los alimentos y los fertilizantes, sumiendo la economía global en recesión, con importadores netos de energía como la eurozona, Reino Unido, Japón y partes de Asia sufriendo las consecuencias. Los bancos centrales se ven obligados a subir las tasas en respuesta al shock inflacionario pero, con la recesión en el cuarto trimestre, una reversión de política supondrá recortes de tasas en el segundo semestre de 2027.
Control de la curva de rendimientos de EE. UU.: Un bono del Tesoro estadounidense más proactivo introduce el control de la curva de rendimientos en el cuarto trimestre, situando el rendimiento del bono del Tesoro a 30 años en un 4 %. Aunque las condiciones financieras más laxas proporcionan un impulso modesto al crecimiento estadounidense, las salidas de capital extranjero frenan el crecimiento de los déficits comerciales, lo que significa que una demanda adicional impulsa una inflación mucho mayor y una gran depreciación del dólar. Una reasignación de flujos de capital fuera de EE. UU. significa que monedas más fuertes y condiciones financieras más flexibles apoyan una aceleración del crecimiento no inflacionaria.
Boom de la IA: La rápida adopción de la IA da lugar a un periodo de crecimiento económico robusto impulsado por inversiones que mejora la productividad, pero la automatización generalizada comienza a desplazar a los trabajadores, elevando el desempleo y afectando al gasto de los consumidores. El auge de la inversión impulsa la demanda energética al alza, pero las ganancias de productividad y el menor consumo superan estas presiones.
Fracaso de la IA: Una burbuja de IA en el mercado bursátil global de acciones estalla en el cuarto trimestre al quedar claro que el sector no puede cumplir con las altas expectativas. El gasto en capital retrocede y el gasto de los consumidores se debilita mientras una recesión leve provoca un aumento del desempleo mientras los mercados bursátiles en caída afectan el sentimiento. Mientras tanto, un crecimiento más débil alivia las presiones inflacionarias y permite a los bancos centrales bajar las tasas de interés, lo que finalmente genera una recuperación cíclica liderada por el consumidor.
Suscríbete a nuestro contenido
Visita nuestro centro de preferencias y escoge qué información quieres recibir por parte de Schroders.
Authors
Temáticas